Au comptoir de l’agence, le montant retenu sur une carte bancaire peut surprendre : il s’agit souvent de la caution, tandis que la franchise ne devient payable qu’en cas de dommage imputable au conducteur. Ces deux sommes sont liées, mais elles ne désignent pas la même chose. Pour savoir comment éviter la franchise ou réduire la franchise, il faut d’abord comprendre ce que couvre le contrat, ce qu’il exclut et la manière dont le loueur évalue les dégâts.
Une formule dite « zéro franchise » n’est pas toujours la solution la plus économique. Une carte bancaire, une assurance indépendante ou une assurance auto existante peuvent intervenir, sous réserve de conditions parfois précises. À l’inverse, une protection vendue au comptoir peut simplifier le règlement d’un sinistre, mais son prix quotidien et ses exclusions doivent être examinés avant de signer. Le bon choix dépend donc de la durée du séjour, du véhicule, du budget et de la capacité à avancer les frais.
En bref
- La franchise est le montant qui peut rester à la charge du locataire après un dommage couvert ; la caution est une somme bloquée en garantie.
- Les contrats peuvent exclure les pneus, le vitrage, les clés, les dégâts sous la carrosserie ou les dommages résultant d’une négligence.
- Le rachat de franchise du loueur, la garantie d’une carte bancaire et l’assurance indépendante n’offrent pas le même fonctionnement.
- Un état des lieux détaillé, des photos datées et la conservation des documents aident à contester une facture injustifiée.
- Le contrat de location et la notice d’assurance doivent être consultés avant le départ, et non après un sinistre.
Franchise location voiture : distinguer la franchise de la caution
La franchise location voiture correspond à la part d’un dommage que le locataire peut devoir régler lorsque sa responsabilité est engagée, dans les limites prévues par le contrat. Elle n’est donc pas nécessairement facturée au moment où les clés sont remises. Elle devient pertinente si la voiture est endommagée, volée ou concernée par un événement couvert, et si le loueur établit que les conditions du contrat s’appliquent.
Un exemple permet de visualiser le mécanisme. Si la franchise contractuelle est de 1 000 euros et que les réparations évaluées atteignent 1 500 euros, le locataire peut avoir à supporter jusqu’à 1 000 euros, selon les garanties et les circonstances. Si les réparations coûtent 500 euros, la somme réclamée ne devrait pas automatiquement atteindre 1 000 euros : le montant dû dépend notamment du dommage retenu, de la méthode d’évaluation prévue au contrat et des frais éventuellement justifiés.
La caution, aussi appelée dépôt de garantie, remplit une autre fonction. Le loueur peut demander une préautorisation sur la carte bancaire afin de garantir le paiement d’éventuels dommages ou frais supplémentaires. Cette opération réduit temporairement le plafond disponible, sans constituer à elle seule une facture ni prouver qu’un sinistre s’est produit. Les montants et les délais de libération varient selon l’enseigne, la banque et le contrat : il est prudent de les vérifier avant le départ.
Cette distinction a des conséquences concrètes pour un voyageur. Une personne qui dispose d’une carte avec un plafond limité peut rencontrer un refus de préautorisation, même si elle a les fonds nécessaires sur son compte. Avant de réserver, il faut donc vérifier le nom requis sur la carte, le plafond disponible, le montant de la caution et les modalités d’acceptation. Une check-list des documents nécessaires à la location aide aussi à anticiper les exigences administratives.
Le contrat fixe le montant, mais aussi les conditions
La franchise change souvent selon la catégorie du véhicule. Les grilles tarifaires disponibles en 2026 illustrent ces écarts : certains modèles de petite catégorie peuvent afficher une franchise de plusieurs milliers d’euros, tandis que les véhicules familiaux, SUV ou minibus peuvent atteindre des montants plus élevés. Des options intermédiaires abaissent alors le reste à charge, sans toujours le supprimer. Ces chiffres restent des exemples de grilles publiées par des enseignes : seul le montant indiqué sur le contrat signé pour la réservation fait foi.
Les frais annexes doivent également être repérés. Des frais administratifs peuvent être ajoutés au traitement d’un événement, et certains dommages suivent une grille de facturation particulière. Le client doit lire les conditions de location, vérifier la catégorie exacte réservée et demander une explication écrite lorsqu’un montant n’est pas clair. Une comparaison attentive des offres et des frais parfois peu visibles avant la signature évite de confondre prix affiché et coût potentiel.
Pour approfondir la définition et les démarches, un point pratique sur la franchise de location peut compléter la lecture du contrat, sans se substituer à celui-ci. L’essentiel est de séparer trois questions : quelle somme peut être bloquée, quelle part peut rester due après un dommage, et quelles garanties peuvent réduire cette responsabilité. Cette distinction transforme une clause abstraite en décision budgétaire concrète.
Assurance location voiture : ce que la protection couvre et exclut
Une assurance location voiture de base peut limiter la responsabilité du conducteur pour certains dommages au véhicule, mais elle n’équivaut pas nécessairement à une assurance tous risques sans reste à charge. Les garanties de type CDW, souvent associées aux dommages collision, encadrent la responsabilité selon les conditions du loueur. Elles peuvent notamment concerner une collision avec un objet ou un autre véhicule, mais les détails varient d’un contrat à l’autre.
Le mot « tous risques » est parfois employé dans les offres commerciales avec un sens plus large que dans le contrat. Il faut donc vérifier les postes couverts séparément : dommages à la carrosserie, vol, vitres, roues, pneus, toit, soubassement et protection du conducteur. Une garantie portant sur le véhicule ne signifie pas automatiquement que les blessures du conducteur sont indemnisées. Les protections personnelles, la responsabilité civile et les dommages matériels relèvent de garanties différentes, à contrôler dans les documents remis par l’agence.
Les exclusions sont tout aussi importantes que les garanties. Certains contrats écartent les dégâts au-dessus du pare-brise ou sous le véhicule, les pneus, les jantes, le bris de glace isolé, la perte des clés ou l’erreur de carburant. D’autres excluent les dommages liés à une conduite négligente, à l’alcool, à une route interdite ou au non-respect des règles de stationnement. Une option de réduction de franchise ne neutralise pas nécessairement ces exclusions : un sinistre exclu peut entraîner une responsabilité supérieure au montant de franchise annoncé.
Les situations concrètes à contrôler avant de prendre la route
Imaginons une voiture qui heurte une bordure et abîme une jante. Si les roues ne sont pas couvertes dans la formule choisie, le conducteur ne peut pas déduire que la franchise collision s’appliquera automatiquement. De même, une fissure du pare-brise causée par un gravillon peut être traitée différemment d’une vitre brisée lors d’une collision. La question déterminante n’est pas seulement « combien coûte la franchise ? », mais « ce type précis de dommage est-il couvert ? »
Les conditions de circulation méritent la même attention. Un véhicule conçu pour les routes goudronnées peut être exclu de la couverture après une sortie sur une piste non autorisée, même si le dommage semble mineur. Une erreur de carburant ou la perte des clés peut, elle aussi, faire l’objet d’une facturation spécifique. Il est utile de demander au comptoir comment sont traités ces cas et de conserver la réponse écrite lorsqu’une précision modifie le choix de l’option.
Le voyageur doit enfin distinguer l’assurance du loueur de ses garanties personnelles. Une assurance auto existante peut parfois protéger certaines locations, mais ses limites territoriales, les catégories de véhicules admises et les franchises applicables doivent être vérifiées. Un guide consacré à la question de l’assurance proposée par le loueur peut aider à préparer la comparaison, à condition de confronter ensuite les informations à ses propres documents contractuels.
Comparer les garanties exige donc de lire les exclusions avant de regarder uniquement le prix. Une formule peu coûteuse peut laisser hors couverture les dommages les plus probables pour l’itinéraire envisagé ; une option plus chère peut, au contraire, être pertinente si elle simplifie réellement la gestion d’un sinistre. Le niveau de protection se juge sur les cas concrets, pas sur l’intitulé commercial.
Réduire la franchise : comparer les options du loueur, de la banque et des assureurs
Pour réduire la franchise, trois solutions sont généralement examinées : le rachat proposé par le loueur, la garantie attachée à une carte bancaire et l’assurance indépendante dédiée aux véhicules de location. Elles peuvent produire une protection comparable en apparence, mais leur fonctionnement diffère. Certaines réduisent directement la somme réclamée par l’agence ; d’autres remboursent le client après qu’il a réglé la facture. Cette différence détermine le montant de trésorerie à prévoir en cas de sinistre.
Le rachat de franchise vendu au comptoir est souvent l’option la plus simple à mettre en place. Selon la formule, la franchise peut être abaissée à un montant inférieur ou supprimée pour les dommages couverts. Le prix quotidien s’ajoute toutefois au coût de la location. Pour une semaine, une option à 20 euros par jour représente 140 euros ; le même raisonnement doit être effectué avec le tarif réellement proposé, la franchise initiale et les exclusions. La facilité de prise en charge peut justifier ce supplément, mais seulement si les garanties correspondent aux besoins.
La carte bancaire et location voiture peuvent également former une solution, notamment lorsque la carte inclut une garantie de location. Cependant, il faut vérifier qui doit régler la réservation, la durée maximale de location, la distance éventuelle à parcourir depuis le domicile, les catégories de véhicules couvertes, le nombre de sinistres pris en charge et les exclusions. Certaines garanties fonctionnent par remboursement : le loueur peut débiter la franchise, puis le titulaire doit constituer un dossier auprès de l’assureur. Le délai d’indemnisation et les pièces à fournir comptent autant que le plafond annoncé.
Une assurance indépendante peut être souscrite avant le séjour. Son coût journalier est parfois inférieur à celui de l’agence, mais le modèle de remboursement reste fréquent : facture, rapport d’incident, contrat, état des lieux et preuve du paiement sont alors nécessaires. Il faut examiner les plafonds, les frais administratifs couverts, les pays admis et les exclusions concernant pneus, vitres ou dessous de caisse. L’expression « couverture complète » ne dispense jamais de cette lecture.
Un comparatif à remplir avec les conditions réelles
| Solution | Fonctionnement courant | Point de vigilance |
|---|---|---|
| Option du loueur | Réduit parfois directement la franchise due pour les dommages couverts. | Prix par jour, exclusions et montant résiduel à confirmer au contrat. |
| Carte bancaire | Peut rembourser certains frais après règlement au loueur. | Notice, paiement avec la carte, durée, véhicule et justificatifs exigés. |
| Assureur indépendant | Contrat souscrit séparément, souvent avec remboursement sur dossier. | Avance de frais, plafonds, délais et dommages exclus. |
| Assurance auto personnelle | Peut couvrir certaines locations selon le contrat existant. | Territoire, durée et catégories de véhicules admises. |
Pour rendre le comparatif des assurances utile, il faut additionner les coûts plutôt que comparer un seul tarif journalier. Une location à 300 euros, complétée par une option de 140 euros, ne se compare pas à une assurance externe de 50 euros si cette dernière implique une avance de 1 500 euros et ne couvre pas les pneus. Le tableau doit donc comporter le prix total, la franchise résiduelle, les exclusions et le mode de remboursement.
Une assurance tierce moins coûteuse peut convenir au locataire capable d’avancer les frais et de gérer un dossier après le voyage. Pour une personne qui privilégie la simplicité immédiate, l’option du loueur peut être plus adaptée, à condition d’en vérifier le périmètre. Le bon choix repose sur une comparaison des risques autant que des tarifs.
Éviter la franchise injustifiée grâce à un état des lieux rigoureux
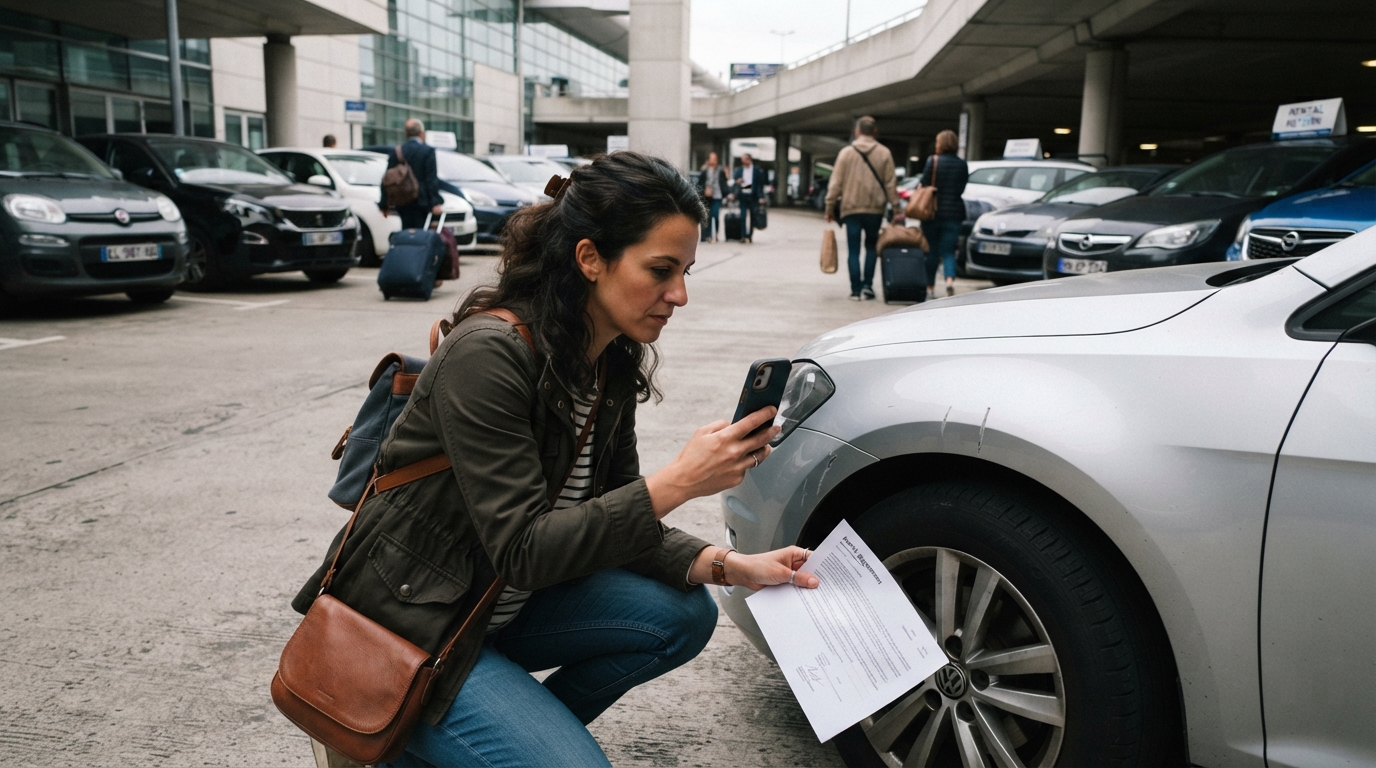
La prévention des litiges commence avant le démarrage du moteur. À la prise en charge, le locataire doit examiner la voiture avec suffisamment de lumière et signaler les défauts visibles, même ceux qui paraissent superficiels. Une rayure, un éclat sur le pare-brise, une jante marquée ou un choc sur le pare-chocs doit apparaître sur la fiche d’état des lieux, validée par les deux parties. Une remarque orale ne remplace pas une trace écrite.
Un cas fréquent illustre l’enjeu : une petite marque sur une portière, visible au retour mais absente de la fiche initiale, peut être attribuée au dernier utilisateur. Sans preuve de l’état du véhicule au départ, il devient plus difficile de démontrer qu’elle existait déjà. Des photos datées prises sous plusieurs angles complètent le document, à condition qu’elles permettent de reconnaître la voiture et de voir précisément le défaut. Photographier les quatre côtés, le toit, les jantes, l’intérieur et le tableau de bord constitue une méthode simple et reproductible.
Il faut aussi vérifier les éléments qui ne relèvent pas directement de la carrosserie : niveau de carburant, kilométrage, accessoires, triangle, gilet, roue de secours ou kit anticrevaison. Toute absence ou anomalie doit être notée. Le contrôle peut sembler minutieux, mais quelques minutes consacrées aux points sensibles évitent parfois plusieurs échanges avec le service clientèle après restitution. Un guide sur l’état des lieux et la prévention des litiges complète utilement cette vérification.
Au retour, demander une inspection contradictoire
La restitution mérite le même soin que la prise en charge. Lorsque c’est possible, le véhicule doit être inspecté avec un représentant de l’agence et la fiche de retour doit être signée. Si l’agence est fermée ou si aucun agent n’est disponible, il est prudent de photographier la voiture sur le lieu de restitution, ainsi que le compteur et le niveau de carburant, puis de conserver toute preuve de dépôt des clés.
Les conditions du loueur peuvent prévoir une méthode de mesure des rayures ou des bosses. Certaines grilles retiennent des dimensions minimales ou distinguent les dégâts selon leur emplacement. Le locataire doit demander la grille de facturation applicable, plutôt que supposer qu’un défaut de petite taille sera automatiquement ignoré. Il convient aussi de conserver le contrat, l’état des lieux initial et final, les photos, les reçus de carburant et les échanges avec l’agence.
Une liste de contrôle rend la démarche plus fiable :
- Vérifier le montant de la franchise, de la caution et le délai de libération annoncé.
- Faire inscrire chaque dommage préexistant sur le document de départ.
- Photographier les angles, les jantes, le toit, les vitrages et l’habitacle.
- Lire les exclusions portant sur les pneus, les clés, le carburant et les parties hautes ou basses.
- Au retour, demander un contrôle contradictoire et conserver une copie signée.
La prudence ne consiste pas seulement à conduire lentement ou à stationner dans un endroit sûr. Elle consiste aussi à produire des éléments datés qui rendent l’état du véhicule vérifiable. Un dossier photographique cohérent peut faire la différence entre une contestation documentée et une simple affirmation face à une facture.
Facture de dommage après la location : vérifier, contester et budgéter
Recevoir une facture après avoir rendu le véhicule ne signifie pas qu’il faut la payer sans vérification. Le premier réflexe consiste à demander les pièces qui expliquent la somme réclamée : copie du contrat, rapport de dommages, état des lieux, devis ou facture de réparation et détail des frais administratifs. Ces documents permettent de vérifier que le dommage est nouveau, qu’il entre dans le champ du contrat et que le montant correspond à une dépense justifiée.
La comparaison avec les preuves conservées est essentielle. Si la marque apparaît sur les photos prises avant le départ, la contestation peut s’appuyer sur un élément concret. Si l’état des lieux de retour était signé sans réserve, ce document peut également éclairer le dossier, même si la procédure dépend des conditions de location et des circonstances. Les échanges doivent rester écrits et précis : date, numéro de contrat, emplacement du dommage, somme contestée et pièces demandées.
Une démarche amiable auprès du service clientèle est généralement le premier recours. Si le désaccord persiste, le consommateur peut saisir le médiateur de la consommation compétent, après avoir suivi la procédure préalable prévue par le professionnel. Le recours au médiateur est gratuit pour le consommateur dans les conditions prévues par le droit français. Un signalement à SignalConso peut également porter une pratique à l’attention de la DGCCRF, sans remplacer la contestation individuelle de la facture.
Intégrer le risque dans le coût réel de la location
Le prix affiché par un comparateur n’est qu’un point de départ. Le coût total peut inclure la location, l’option de protection, la caution immobilisée, le conducteur additionnel, le carburant, les frais de restitution dans une autre agence et d’éventuels frais administratifs. Un budget réaliste distingue les dépenses certaines des sommes simplement bloquées : la caution n’est pas un coût si elle est libérée, mais son immobilisation peut réduire temporairement la marge de paiement disponible.
Pour une semaine, il est utile de calculer deux scénarios. Le premier inclut la formule minimale et la franchise maximale potentielle ; le second ajoute le rachat de franchise ou une couverture externe. Il faut ensuite mesurer non seulement le prix, mais la capacité à supporter une avance de frais et à réunir les justificatifs en cas de sinistre. Un article sur les règles pour maîtriser le prix d’une location peut aider à replacer la protection dans le budget général du séjour.
Le choix peut aussi dépendre du profil de conduite et du trajet. Un séjour urbain avec stationnements serrés n’expose pas aux mêmes risques qu’un long parcours sur autoroute ou une route de montagne. La catégorie du véhicule, le nombre de conducteurs et les lieux de stationnement comptent également. Une protection coûteuse n’est pas automatiquement indispensable, mais renoncer à toute option sans avoir lu les exclusions et sa notice bancaire peut créer un risque financier mal évalué.
Pour décider, le plus efficace est de réunir les documents avant la réservation : contrat ou conditions générales, notice de carte bancaire, contrat d’assurance auto et devis des options. Une vérification méthodique permet de repérer les doublons et les lacunes. La meilleure économie n’est pas toujours la prime la plus basse ; c’est celle qui conserve une couverture adaptée tout en laissant un reste à charge supportable.
Quelle est la différence entre franchise et caution ?
La franchise correspond à la part pouvant rester à la charge du locataire après un dommage couvert. La caution est une garantie temporaire, souvent bloquée par préautorisation sur la carte ; elle n’est pas automatiquement une facture.
Le rachat de franchise est-il obligatoire ?
Non, cette option est généralement facultative. Il faut toutefois vérifier les garanties de base imposées par le contrat et le montant de franchise qui resterait applicable sans l’option.
Une carte bancaire permet-elle d’éviter la franchise ?
Certaines cartes couvrent les frais liés à un dommage ou à un vol, mais les conditions varient. Vérifiez notamment la durée de location, le paiement avec la carte, les véhicules admis, les exclusions et la nécessité d’avancer les frais.
Que faire si le loueur facture un dommage après la restitution ?
Demandez le contrat, le rapport de dommages et le justificatif du montant réclamé, puis comparez-les à l’état des lieux et aux photos. Adressez une contestation écrite au service clientèle et, si nécessaire, saisissez le médiateur compétent.