
En bref
- La responsabilité civile est obligatoire et normalement comprise dans le tarif de base d’une location en France ; elle indemnise les tiers, mais pas les dommages au véhicule loué ni les blessures du conducteur.
- L’assurance du loueur peut couvrir les dommages et le vol, mais une franchise location voiture reste souvent à payer après un sinistre.
- Une carte bancaire premium ou un assureur tiers peut déjà protéger le véhicule et rembourser la franchise, sous réserve de conditions précises.
- Avant de souscrire une assurance complémentaire, comparez les garanties, les exclusions de garantie, les plafonds et les pays couverts.
- La bonne formule dépend de la destination, de la durée, du véhicule et de votre capacité à assumer un reste à charge imprévu.
Assurance location voiture : ce que le contrat de base couvre vraiment
La question n’est pas seulement de savoir s’il faut être assuré : un véhicule de location doit être couvert avant de prendre la route. En France, le loueur inclut normalement dans le contrat la responsabilité civile obligatoire. Cette garantie prend en charge les dommages corporels ou matériels causés à des tiers lorsque le conducteur est responsable d’un accident, dans les limites prévues au contrat.
Cette protection minimale ne signifie toutefois pas que tous les risques sont couverts. Si le véhicule loué est endommagé, volé ou vandalisé, la responsabilité civile ne paie pas les réparations du véhicule. Elle ne couvre pas non plus automatiquement les blessures du conducteur. Une rayure sur une portière après un stationnement, par exemple, peut donc entraîner des frais à la charge du locataire si aucune garantie dommages ne s’applique.
Il faut aussi distinguer l’obligation légale des options commerciales. Le loueur peut proposer une protection contre le vol, une couverture collision ou une assistance renforcée, mais ces garanties supplémentaires ne sont pas imposées par la loi en France. Leur intitulé peut varier d’une agence à l’autre : le contenu réel du contrat, et non le nom de la formule, doit guider la décision.
Les garanties facultatives et leurs limites
La CDW, ou garantie collision, limite généralement la somme réclamée au locataire en cas de dommages au véhicule. Elle s’accompagne souvent d’une franchise. La TP vise le vol, tandis que la LDW regroupe fréquemment les garanties dommages et vol. Ces sigles ne sont pas toujours employés de façon identique selon les pays ou les loueurs : il faut donc lire les définitions indiquées dans les documents de location.
Une formule présentée comme une « protection complète » ne couvre pas nécessairement les pneus, le pare-brise, le toit, le dessous de caisse ou l’habitacle. Les clés perdues, l’erreur de carburant et les dégâts survenus sur une piste non autorisée peuvent également être exclus. La garantie peut aussi devenir inapplicable si le conducteur n’est pas inscrit au contrat ou si les règles de déclaration d’un accident n’ont pas été respectées.
Avant de signer, demandez le détail des garanties incluses, le montant des franchises et la procédure à suivre en cas de sinistre. Les informations officielles sur les obligations liées à une voiture de location sont présentées dans cette fiche pratique consacrée à la location d’un véhicule. Le contrat de base assure la circulation légale du véhicule, mais ne supprime pas automatiquement le risque financier pour le locataire.
Assurance du loueur, carte bancaire ou assureur tiers : comparer les options
Pour compléter la couverture obligatoire, plusieurs solutions existent : accepter l’assurance du loueur, activer une garantie liée à une carte bancaire, vérifier une extension auprès de son assureur auto ou souscrire une police auprès d’un assureur indépendant. Aucune option n’est universellement la meilleure. Le choix dépend notamment du prix total, du niveau de franchise, de la destination et de la façon dont les frais sont remboursés après un incident.
L’assurance du loueur a un avantage concret : elle est proposée au moment de récupérer la voiture et sa gestion peut être plus directe en cas de dommage. En contrepartie, son coût peut augmenter sensiblement le prix de la location. Selon la formule, une franchise demeure applicable, et la protection peut laisser certains éléments du véhicule à découvert. La proposition au comptoir mérite donc une lecture attentive, surtout lorsque le tarif quotidien semble modeste mais s’ajoute à plusieurs options.
La carte bancaire et assurance sont souvent associées dans l’esprit des voyageurs, mais les garanties ne sont pas uniformes. Certaines cartes premium couvrent les dommages et le vol, ou remboursent la franchise facturée par le loueur. Elles n’incluent généralement pas la responsabilité civile, déjà portée par le contrat du véhicule, et ne couvrent pas systématiquement les blessures du conducteur. Il faut vérifier si la réservation entière doit être payée avec la carte, si le conducteur doit en être titulaire et si le refus des options du loueur conditionne l’activation de la garantie.
Comparer les garanties avant de payer
Une assurance proposée par un tiers peut coûter moins cher qu’une option souscrite au comptoir et permettre de choisir une protection adaptée. Elle nécessite toutefois une démarche préalable, et le remboursement des sommes retenues par l’agence peut intervenir après transmission de justificatifs. La différence entre une prise en charge directe et un remboursement ultérieur compte : le locataire peut devoir avancer une somme importante, même s’il est finalement indemnisé.
| Solution | Atout principal | Point de vigilance |
|---|---|---|
| Assurance du loueur | Souscription simple et couverture rattachée au contrat de location | Prix, franchise et exclusions variables |
| Carte bancaire premium | Garantie parfois incluse sans paiement quotidien supplémentaire | Conditions de paiement, durée et catégories de véhicules |
| Assureur tiers | Possibilité de comparer les offres et le rachat de franchise | Remboursement parfois différé et formalités après sinistre |
| Assurance auto personnelle | Une extension temporaire peut exister selon le contrat | Le véhicule loué est généralement hors du contrat standard |
Pour approfondir les différences entre les formules, un comparatif des assurances de location peut aider à repérer les points à examiner, sans remplacer la lecture des conditions particulières. Des conseils sur la décision à prendre au comptoir sont également proposés dans ce guide sur l’assurance proposée par l’agence. Comparer le coût total et les modalités d’indemnisation est plus pertinent que de choisir uniquement l’option au tarif affiché le plus bas.
Franchise location voiture : comprendre le reste à charge
La franchise location voiture correspond à la somme qui peut rester à payer par le locataire après un dommage couvert. Son montant figure dans le contrat et peut varier selon la catégorie du véhicule, le pays, la garantie choisie et le type de sinistre. Même lorsqu’une couverture dommages ou vol est souscrite, elle ne signifie donc pas nécessairement que le locataire ne déboursera rien.
Imaginons qu’une voiture soit louée avec une franchise de 800 euros et qu’un accrochage entraîne 1 200 euros de réparations admissibles. Si le contrat limite effectivement la responsabilité du locataire à cette franchise, celui-ci peut devoir payer jusqu’à 800 euros, tandis que la garantie prend en charge le montant restant. Le calcul dépend cependant des conditions applicables : certains frais annexes, comme l’immobilisation du véhicule ou des frais de dossier, peuvent faire l’objet de règles distinctes.
Rachat de franchise et remboursement
Le rachat de franchise vise à diminuer ou supprimer le montant laissé à la charge du client, mais son fonctionnement diffère selon le fournisseur. Le loueur peut proposer une option qui réduit la franchise dans son propre contrat. Un assureur tiers peut, de son côté, rembourser après coup les sommes retenues par l’agence. Une carte bancaire peut également couvrir certains frais, dans le respect de ses propres conditions.
La distinction est importante au moment de gérer un sinistre. Une réduction de franchise directement intégrée au contrat peut limiter immédiatement la somme réclamée par le loueur, alors qu’une assurance externe fonctionne souvent sur présentation de pièces justificatives après paiement. Il peut alors être nécessaire de régler la facture, puis d’attendre son examen par l’assureur. Une garantie annoncée comme « sans franchise » n’équivaut donc pas toujours à une absence d’avance de frais.
Le rachat ne couvre pas forcément toutes les causes de dommages. Des exclusions de garantie peuvent concerner les pneus, les vitres, les clés, le toit, le dessous du véhicule ou un conducteur non autorisé. Une conduite sous l’emprise de l’alcool, une déclaration tardive ou le non-respect des obligations prévues après un accident peuvent aussi entraîner un refus d’indemnisation. Il faut repérer ces exclusions avant de comparer les tarifs.
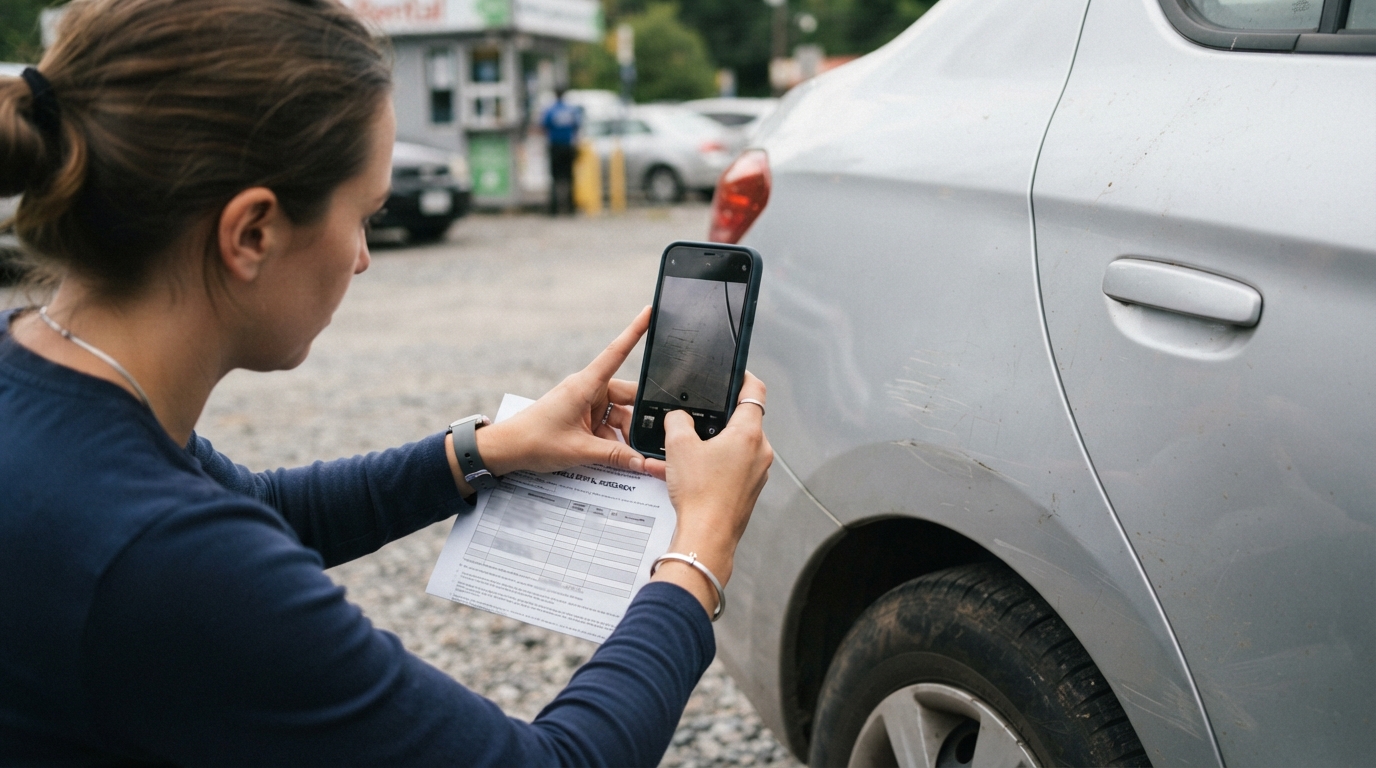
Au retrait du véhicule, un état des lieux précis réduit les contestations : photographiez la carrosserie, les jantes, les vitres et l’intérieur, puis vérifiez que les dégâts déjà présents sont consignés sur le document remis par l’agence. Au retour, reprenez des photos datées et conservez le contrat, le rapport d’incident et les échanges avec le loueur. Des conseils concrets figurent dans ce guide sur l’état des lieux d’une voiture de location.
Guide de comparaison
Assurance location voiture : quelle option choisir ?
Comparez les garanties proposées par le loueur, une carte bancaire, un assureur tiers ou votre assurance auto. Les protections et leurs limites dépendent toujours du contrat.
| À comparer |
|---|
Avant de choisir : vérifiez les conditions du contrat, les plafonds, les exclusions, les conducteurs autorisés, la durée de location et le pays couvert. Ce tableau donne des repères généraux et ne remplace pas la lecture des garanties.
Une franchise élevée transforme un petit incident en dépense importante : sa valeur et ses conditions d’application doivent être vérifiées avant de prendre les clés.
Quelle assurance location voiture choisir selon la destination
La destination modifie les besoins, car les règles locales et les garanties comprises dans le tarif ne sont pas identiques partout. En France et dans une grande partie de l’Europe, la responsabilité civile est généralement incluse dans la location. Les protections dommages et vol restent souvent contractuelles, avec des niveaux de franchise variables. Si l’itinéraire traverse plusieurs pays, il faut vérifier que le loueur autorise le passage des frontières et que les protections souscrites s’appliquent dans chacun d’eux.
Une carte bancaire premium peut convenir à une location courte si ses conditions couvrent le pays, la durée et la catégorie du véhicule. Les plafonds, les exclusions et les règles de paiement doivent néanmoins être contrôlés dans la notice d’assurance de la carte, et non supposés à partir de son seul nom commercial. Certaines garanties excluent les véhicules de prestige, les utilitaires, les voitures anciennes ou les locations dépassant une durée maximale, souvent fixée dans le contrat.
Europe, États-Unis et trajets particuliers
Pour un séjour européen, le principal enjeu est souvent la franchise et l’étendue réelle de la couverture dommages et vol. Un conducteur qui dispose d’une carte adaptée peut éviter de payer une option redondante, à condition que la protection soit bien activée. À l’inverse, si les modalités sont floues ou si le coût d’une avance importante serait difficile à supporter, la couverture du loueur peut apporter une solution plus simple.
Aux États-Unis, les niveaux de responsabilité civile et les appellations commerciales peuvent varier selon l’État et le contrat. Il faut vérifier explicitement le montant de la responsabilité civile incluse, les limites d’indemnisation, ainsi que la protection collision et vol. La mention CDW ou LDW ne suffit pas à établir le niveau de protection : le détail écrit des garanties reste déterminant. Une assurance personnelle française ne doit pas être présumée valable à l’étranger sans confirmation de l’assureur.
Les conditions de conduite comptent également. Un itinéraire comportant de longues distances, des zones isolées ou des routes exposées aux intempéries peut justifier une assistance routière renforcée. Celle-ci peut couvrir le dépannage ou le remorquage, mais les prestations et les frais pris en charge varient. Une garantie personnelle du conducteur et une protection des effets personnels répondent à d’autres risques : elles ne se substituent ni à la responsabilité civile ni à l’assurance du véhicule.
Pour une location entre particuliers, il faut vérifier que le contrat d’assurance prévoit précisément cet usage et que chaque conducteur est autorisé. De même, un déplacement professionnel peut être soumis à des conditions distinctes d’un voyage privé. La destination, l’usage et le trajet déterminent autant le besoin de protection que le prix de la voiture.
Avant de signer : les vérifications essentielles au comptoir
Au moment de récupérer le véhicule, la pression peut inciter à accepter rapidement une option présentée comme indispensable. Une méthode simple consiste à séparer les éléments déjà inclus, les garanties dont la couverture est confirmée ailleurs et les risques qui restent réellement sans protection. Cette vérification évite à la fois les doublons coûteux et le refus précipité d’une garantie utile.
Commencez par demander au loueur le détail du tarif de base. Identifiez la responsabilité civile, les éventuelles garanties dommages ou vol, le montant de chaque franchise et les frais applicables après un incident. Vérifiez aussi si le contrat limite les conducteurs autorisés, les pays accessibles ou les types de routes empruntables. Les conditions de déclaration d’un accident et de remise des clés en cas de vol doivent être comprises avant le départ.
Une checklist avant de prendre la route
- Relire le contrat de location : repérer les garanties incluses, les options facturées et les sommes pouvant rester à payer.
- Contacter l’émetteur de la carte : confirmer les conditions d’activation, les limites de durée, les pays couverts et les exclusions.
- Interroger l’assureur auto : vérifier si une extension temporaire existe et si elle concerne l’usage prévu.
- Contrôler l’itinéraire : obtenir l’autorisation de franchir les frontières et vérifier la validité des garanties dans chaque pays.
- Documenter l’état du véhicule : faire noter les dommages visibles et conserver des photos prises au départ comme au retour.
Les documents de la carte bancaire sont particulièrement importants. Selon la formule, il peut être nécessaire de payer la location avec cette carte, de refuser certaines protections du loueur ou de respecter une durée maximale. Une réservation réglée avec une autre carte, un paiement partagé ou la présence d’un conducteur non déclaré peut modifier l’éligibilité à la couverture. Il est donc préférable d’obtenir les règles précises avant le voyage plutôt que de les découvrir au moment d’un sinistre.
Une assurance auto personnelle couvre généralement le véhicule désigné au contrat, et non toutes les voitures empruntées ou louées. Certaines compagnies proposent une extension temporaire, mais celle-ci peut être limitée à un territoire, à une durée ou à un usage privé. Quant à une assurance voyage, elle peut inclure une protection du conducteur ou des bagages sans couvrir les dommages causés à la voiture. Il faut examiner chaque contrat séparément pour éviter de confondre des garanties qui n’ont pas le même objet.
Pour prendre sa décision, le locataire peut comparer le coût total des options avec le montant maximal qu’il pourrait avoir à avancer et avec les remboursements accessibles par ses contrats existants. Les conseils d’un organisme d’information ou d’un assureur peuvent compléter cette lecture, mais seul le document contractuel précise les conditions applicables à la réservation. Une décision fiable repose sur des garanties vérifiées par écrit, pas sur une promesse générale de tranquillité.
L’assurance du loueur est-elle obligatoire ?
La responsabilité civile est obligatoire et généralement incluse dans le tarif de base en France. Les garanties dommages, vol, assistance ou conducteur sont le plus souvent facultatives ; leur intérêt dépend des protections déjà disponibles et du montant de la franchise.
La carte bancaire couvre-t-elle les dommages d’une voiture louée ?
Certaines cartes premium couvrent les dommages et le vol, ou remboursent une franchise, mais les conditions varient. Vérifiez notamment le paiement avec la carte, la durée maximale, le pays, les véhicules exclus et les règles de refus des options du loueur.
Que signifie une franchise en location de voiture ?
La franchise est la somme qui peut rester à la charge du locataire après un sinistre couvert. Son montant et les frais éventuellement ajoutés sont indiqués dans le contrat. Un rachat de franchise peut la réduire ou prévoir un remboursement, selon la formule choisie.
Faut-il prendre une assurance complémentaire pour voyager à l’étranger ?
Cela dépend du pays, du contrat du loueur, de la carte bancaire et de l’itinéraire. Il faut confirmer la responsabilité civile, la couverture dommages et vol, la franchise, les pays autorisés et les exclusions avant le départ.


